
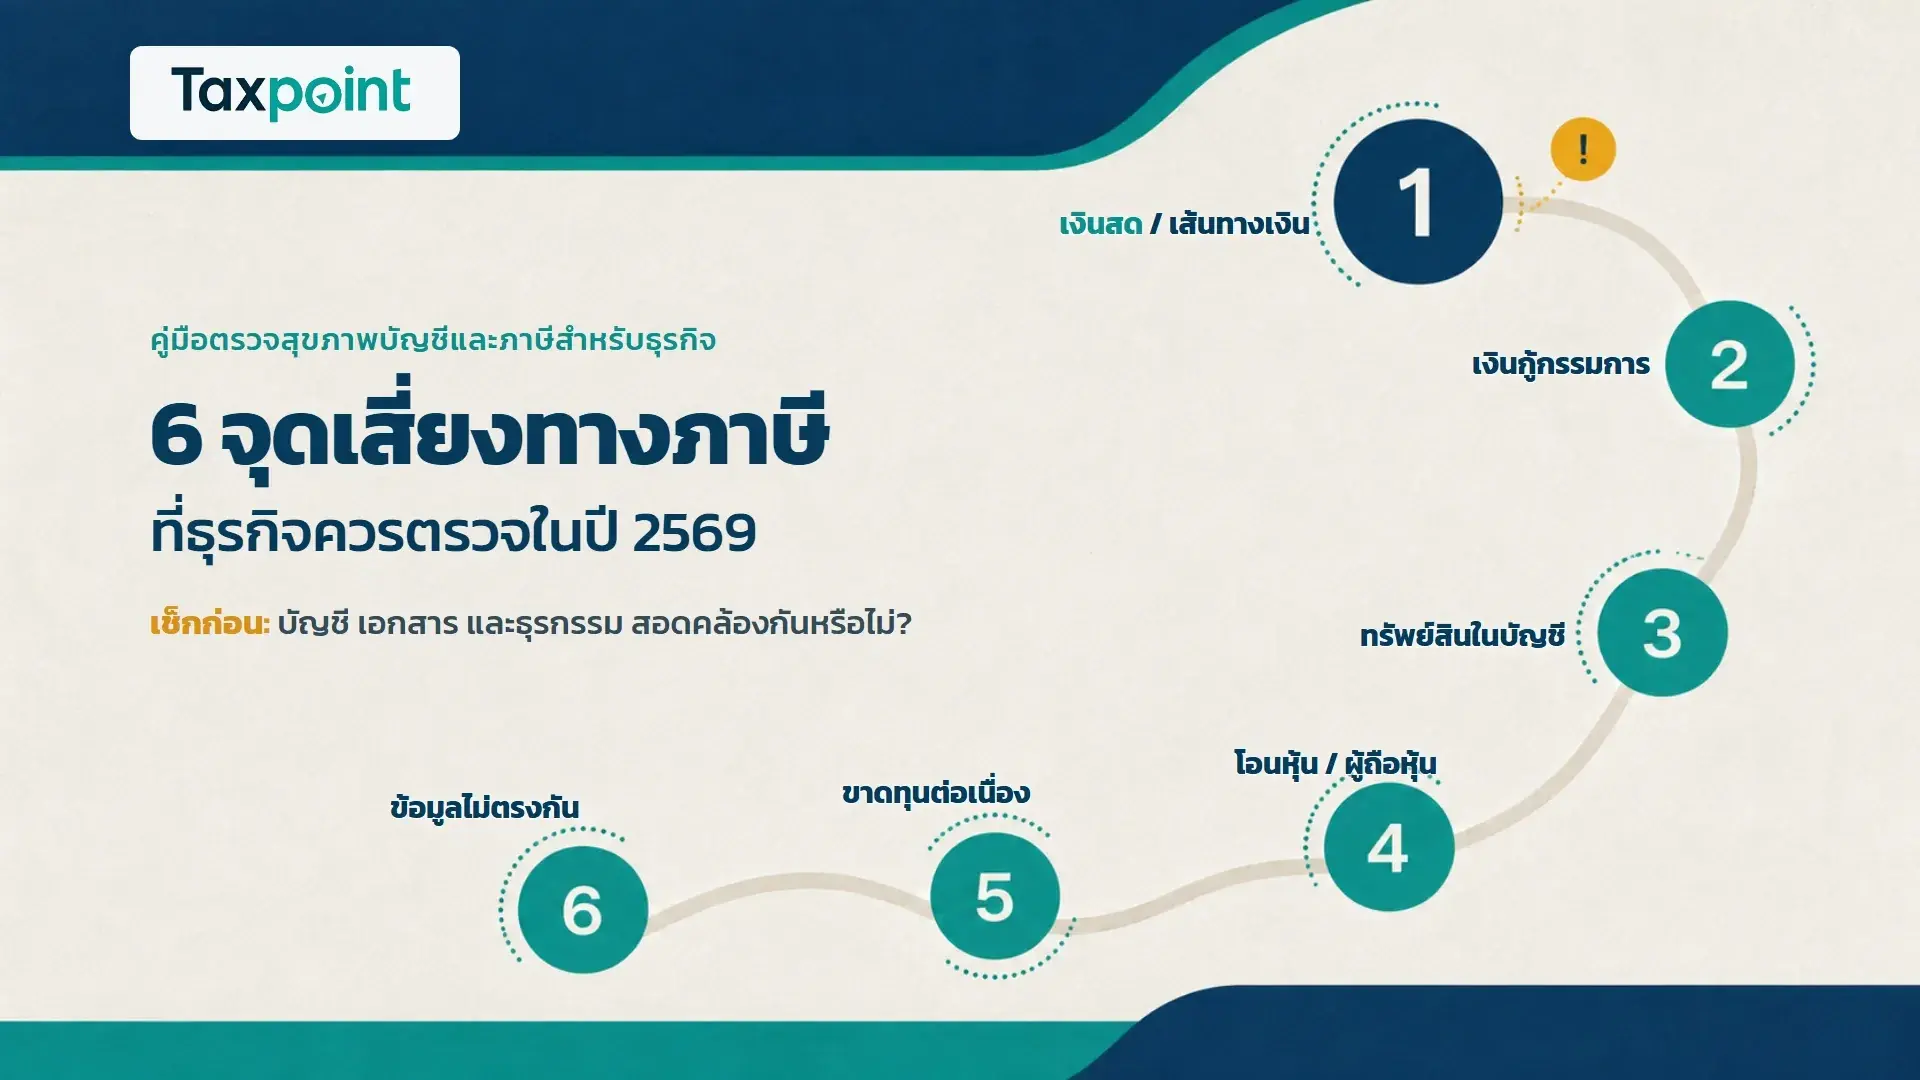
6 จุดเสี่ยงทางภาษีที่ธุรกิจควรตรวจในปี 2569
เช็ก 6 จุดที่ทำให้ข้อมูลบัญชี ภาษี ธนาคาร ทรัพย์สิน และผู้ถือหุ้นไม่สอดคล้อง พร้อมแนวทางเตรียมหลักฐานสำหรับธุรกิจปี 2569
เข้าชม 14 ครั้ง
เช็ก 6 จุดที่ทำให้ข้อมูลบัญชี ภาษี ธนาคาร ทรัพย์สิน และผู้ถือหุ้นไม่สอดคล้อง พร้อมแนวทางเตรียมหลักฐานสำหรับธุรกิจปี 2569
รายงานประจำปีของกรมสรรพากรระบุว่ามีการใช้ Data Analytics กับข้อมูลภายในและภายนอกเพื่อวิเคราะห์ความเสี่ยงและจัดกลุ่มผู้ประกอบการ ขณะที่ข่าวการประชุม SGATAR ระบุถึงการนำเสนอหัวข้อ Artificial Intelligence (AI) in Tax Administration เพื่อพัฒนาการบริหารจัดเก็บภาษีของไทย ประเด็นสำคัญสำหรับเจ้าของธุรกิจจึงไม่ใช่การพยายามเดาว่า “AI มองอะไร” แต่คือทำให้ข้อมูลชุดเดียวกันเล่าเรื่องธุรกิจได้ตรงกัน
ข้อมูลที่ควรสอดคล้องกัน ได้แก่ ยอดขายในบัญชี รายการเดินบัญชี ใบกำกับภาษี รายการภาษีมูลค่าเพิ่ม ภาษีหัก ณ ที่จ่าย ยอดรับจากแพลตฟอร์ม สินค้าคงเหลือ ทรัพย์สิน เงินกู้ยืม และเอกสารของบริษัท หากยอดหรือคำอธิบายต่างกัน ธุรกิจควรหาสาเหตุและเก็บหลักฐานไว้ ไม่ควรรอจนได้รับหนังสือสอบถาม
การใช้เงินสดไม่ใช่ความผิด และไม่พบกฎที่ระบุว่าธุรกิจต้องมีบัญชีธนาคารจึงจะจัดทำงบการเงินได้ แต่เงินสดที่ไม่มีหลักฐานต่อเนื่องทำให้พิสูจน์ยอดขาย ค่าใช้จ่าย และยอดเงินคงเหลือได้ยาก โดยเฉพาะเมื่อยอดขายจาก POS ใบเสร็จ รายงานประจำวัน ภ.พ.30 หรือรายการซื้อไม่สอดคล้องกัน
ธุรกิจควรจัดทำสมุดเงินสดหรือรายงานรับ–จ่ายประจำวัน ตรวจนับเงินสดปลายวัน เก็บใบเสร็จและเอกสารประกอบ และแยกเงินส่วนตัวออกจากเงินกิจการ หากนำเงินสดเข้าธนาคารภายหลัง ควรเชื่อมยอดฝากกับวันที่และแหล่งที่มาของยอดขายได้
ยอดเงินให้กู้ยืมกรรมการที่สูงไม่ใช่หลักฐานว่าบริษัทจ่ายกำไรแฝงเป็นเงินปันผลโดยอัตโนมัติ และการมีกำไรสะสมก็ไม่ได้เปลี่ยนเงินกู้ให้เป็นเงินปันผลทันที สิ่งที่ควรตรวจคือมีสัญญา มติหรือการอนุมัติ หลักฐานจ่ายเงินจริง กำหนดชำระคืน การรับชำระ และเหตุผลทางธุรกิจครบหรือไม่
ตามมาตรา 65 ทวิ (4) หากนิติบุคคลให้กู้ยืมโดยไม่มีค่าตอบแทนหรือคิดค่าตอบแทนต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร เจ้าพนักงานประเมินมีอำนาจประเมินดอกเบี้ยตามราคาตลาดได้ แนวคำพิพากษาที่เผยแพร่โดยกรมสรรพากรก็สะท้อนว่าต้องพิจารณาแหล่งเงิน ต้นทุนดอกเบี้ย และข้อเท็จจริงของธุรกรรม ไม่ใช่ดูเฉพาะยอดคงเหลือในงบ
หากธุรกรรมมีเจตนาเป็นการจ่ายเงินปันผลจริง ควรดำเนินการตามขั้นตอนของบริษัทและภาษีที่เกี่ยวข้องให้ถูกต้อง ไม่ควรบันทึกเป็นเงินกู้เพื่อให้รูปแบบต่างจากข้อเท็จจริง
รถ ที่ดิน อาคาร เครื่องจักร และอุปกรณ์มูลค่าสูงควรเชื่อมโยงได้ตั้งแต่ใบเสนอราคา สัญญาซื้อขาย หลักฐานชำระเงิน การจดทะเบียนกรรมสิทธิ์ ทะเบียนทรัพย์สิน ค่าเสื่อมราคา ไปจนถึงค่าใช้จ่ายที่เกี่ยวข้อง พระราชบัญญัติการบัญชี พ.ศ. 2543 กำหนดให้บัญชีแสดงผลการดำเนินงานและฐานะการเงินตามความเป็นจริง พร้อมเอกสารประกอบที่ถูกต้องครบถ้วน
หากกรรมการเป็นเจ้าของทรัพย์สินแต่บริษัทเป็นผู้ใช้ ต้องมีเอกสารอธิบายสิทธิการใช้ ค่าเช่า ค่าใช้จ่าย และผู้รับภาระอย่างเหมาะสม หากบริษัทเป็นเจ้าของแต่ไม่พบทรัพย์สินในบัญชี ควรตรวจว่าเกิดจากลงบัญชีผิดประเภท ตกหล่น หรือมีธุรกรรมอื่นที่ยังไม่บันทึก
ไม่ควรใช้ตัวเลข “เปลี่ยนเกิน 50%” เป็นเกณฑ์สรุปความเสี่ยงทั่วไป สิ่งที่ต้องตรวจคือเหตุของการเปลี่ยนผู้ถือหุ้น จำนวนหุ้น ราคาหรือมูลค่าที่ใช้ เอกสารการโอน ทะเบียนผู้ถือหุ้น หลักฐานรับ–จ่าย และการอนุมัติที่เกี่ยวข้องตรงกันหรือไม่
สำหรับตราสารโอนหุ้น บัญชีอัตราอากรแสตมป์กำหนดอากร 1 บาทต่อทุก 1,000 บาทหรือเศษของ 1,000 บาท โดยคำนวณจากราคาหุ้นที่ชำระแล้วหรือราคาในตราสาร แล้วแต่จำนวนใดมากกว่า และระบุผู้โอนเป็นผู้มีหน้าที่เสียอากร ส่วนภาษีเงินได้ต้องดูข้อเท็จจริง: การขายอาจทำให้ผู้โอนมีผลประโยชน์จากการโอนหุ้นเกินต้นทุน ขณะที่การให้โดยเสน่หาอาจมีผลทางภาษีต่อผู้รับในบางกรณี จึงไม่ควรสรุปว่าผู้รับโอนมีรายได้ทุกครั้ง
ไม่พบประกาศทางการที่กำหนดว่า “ขาดทุนเกิน 3 ปี” แล้วจะถูกตรวจโดยอัตโนมัติ ธุรกิจสามารถขาดทุนได้จากการเริ่มกิจการ การลงทุน การแข่งขัน ต้นทุนสูง เหตุการณ์เฉพาะ หรือวงจรของอุตสาหกรรม แต่ต้องอธิบายตัวเลขได้
จุดที่ควรทบทวนคือเหตุใดยอดขายเพิ่มแต่ขาดทุนหนัก เหตุใดขาดทุนต่อเนื่องแต่ยังมีเงินลงทุนหรือทรัพย์สินเพิ่ม ใครเป็นผู้เติมสภาพคล่อง เงินที่กรรมการนำเข้าบริษัทบันทึกอย่างไร และต้นทุนหรือสินค้าคงเหลือสอดคล้องกับกิจกรรมจริงหรือไม่ คำอธิบายควรมีเอกสารรองรับ ไม่ใช่เพียงคำบอกเล่า
ประมวลรัษฎากรมาตรา 3 สัตตรสกำหนดให้สถาบันการเงิน สถาบันการเงินของรัฐ และผู้ให้บริการเงินอิเล็กทรอนิกส์รายงานข้อมูลบุคคลที่มีธุรกรรมลักษณะเฉพาะ ได้แก่ ฝากหรือรับโอนรวมทุกบัญชีตั้งแต่ 3,000 ครั้งต่อปี หรือ 400 ครั้งขึ้นไปพร้อมยอดรวมตั้งแต่ 2 ล้านบาทขึ้นไป การเข้าเงื่อนไขรายงานไม่ได้แปลว่ารายรับทั้งหมดเป็นรายได้หรือว่าผู้เสียภาษีทำผิด แต่ทำให้การแยกยอดขาย เงินกู้ เงินทุน เงินโอนระหว่างบัญชี และรายการส่วนตัวมีความสำคัญมากขึ้น
นอกจากนี้ อิเล็กทรอนิกส์แพลตฟอร์มที่เข้าเกณฑ์ตามประกาศมีหน้าที่จัดทำและนำส่งบัญชีพิเศษที่แสดงข้อมูลรายรับซึ่งได้รับจากผู้ประกอบการ โดยหน้าข้อมูลของกรมสรรพากรระบุถึงแพลตฟอร์มที่จดทะเบียนในประเทศไทยและมีรายได้จากกิจการในรอบบัญชีมากกว่า 1,000 ล้านบาท กติกานี้ใช้กับรอบบัญชีที่เริ่มตั้งแต่วันที่ 1 มกราคม 2567 เป็นต้นไป
ธุรกิจจึงควรกระทบยอดรายได้ตามช่องทางขายกับบัญชีธนาคาร รายงานแพลตฟอร์ม ใบกำกับภาษี และแบบภาษีเป็นประจำ พร้อมบันทึกรายการที่ไม่ใช่ยอดขายอย่างมีหลักฐาน
กระทบยอดบัญชีธนาคารทุกบัญชีกับบัญชีแยกประเภท และตามหายอดค้างทุกเดือน
เชื่อมยอดเงินสดกับใบเสร็จ รายงานขาย รายงาน POS และการนำฝากธนาคาร
แยกเงินส่วนตัว เงินทุน เงินกู้ และรายได้ของกิจการออกจากกัน
ตรวจยอดลูกหนี้หรือเงินให้กู้กรรมการ พร้อมสัญญา ดอกเบี้ย การอนุมัติ และการชำระคืน
ตรวจทะเบียนทรัพย์สินกับใบซื้อ หลักฐานชำระเงิน กรรมสิทธิ์ และค่าเสื่อมราคา
ตรวจการเปลี่ยนผู้ถือหุ้นกับตราสารโอนหุ้น ทะเบียนผู้ถือหุ้น หลักฐานราคาและอากรแสตมป์
อธิบายผลขาดทุนด้วยข้อมูลยอดขาย ต้นทุน สินค้าคงเหลือ กระแสเงินสด และเหตุการณ์ของธุรกิจ
กระทบยอดรายงานแพลตฟอร์มกับยอดขาย ยอดคืนสินค้า ค่าธรรมเนียม และเงินรับสุทธิ
ตรวจยอด ภ.พ.30 ภ.ง.ด.1 ภ.ง.ด.3 ภ.ง.ด.53 และแบบภาษีอื่นกับบัญชีที่เกี่ยวข้อง
จัดทำรายการประเด็นค้าง ผู้รับผิดชอบ หลักฐานที่ขาด และวันที่ต้องแก้ไขให้เสร็จ
เริ่มจากเก็บข้อเท็จจริงและหาสาเหตุ อย่าแก้ตัวเลขเพียงเพื่อให้ยอดเท่ากัน จากนั้นประเมินว่าความต่างเป็นเรื่องเวลา การจัดประเภท เอกสารตกหล่น รายการส่วนตัว หรือการยื่นภาษีไม่ครบ หากกระทบแบบภาษีหรืองบการเงินที่ยื่นแล้ว ควรให้ผู้ทำบัญชี ผู้สอบบัญชี หรือที่ปรึกษาภาษีพิจารณาวิธีแก้ไขตามข้อเท็จจริงก่อนดำเนินการ
การเตรียมตารางกระทบยอด สัญญา ใบเสร็จ รายการเดินบัญชี รายงานแพลตฟอร์ม ทะเบียนทรัพย์สิน และเอกสารบริษัทให้ค้นหาได้ จะช่วยตอบคำถามได้เร็วและลดความสับสน แต่ไม่สามารถรับประกันว่าจะไม่ถูกตรวจหรือว่าหน่วยงานจะยอมรับรายการทุกกรณี
ไม่แปลว่าทำผิดโดยอัตโนมัติ แต่เป็นสัญญาณให้ตรวจความครบถ้วน ความสมเหตุสมผล และหลักฐานของรายการ หากอธิบายได้และเอกสารตรงกับข้อเท็จจริง ความเสี่ยงของการสื่อสารคลาดเคลื่อนย่อมลดลง
ไม่พบเกณฑ์ทางการทั่วไปที่ประกาศว่าขาดทุน 3 ปีแล้วถูกตรวจอัตโนมัติ อย่างไรก็ตาม ขาดทุนต่อเนื่องควรมีคำอธิบายที่สอดคล้องกับเงินสด เงินทุน สินทรัพย์ ต้นทุน และกิจกรรมจริง
ไม่สามารถสรุปจากเปอร์เซ็นต์เพียงอย่างเดียว ต้องแยกว่าเป็นการขาย การให้ หรือธุรกรรมรูปแบบอื่น ใครเป็นผู้รับผลประโยชน์ ราคาหรือมูลค่าเท่าใด และมีภาษีหรืออากรใดเกี่ยวข้อง
มาตรา 3 สัตตรสกำหนดหน้าที่รายงานเฉพาะบุคคลที่มีธุรกรรมลักษณะเฉพาะตามจำนวนครั้งและยอดรวมที่กฎหมายกำหนด ไม่ควรตีความว่าทุกยอดที่รายงานเป็นรายได้ และไม่ควรรอให้ถึงเกณฑ์จึงค่อยทำบัญชีให้ถูกต้อง
หากไม่แน่ใจว่ายอดขาย เงินสด เงินกู้กรรมการ ทรัพย์สิน การเปลี่ยนผู้ถือหุ้น หรือข้อมูลแพลตฟอร์มสัมพันธ์กับบัญชีและแบบภาษีอย่างไร Tax Point เชียงรายพร้อมช่วยทบทวนเอกสารและอธิบายประเด็นเบื้องต้นตามข้อมูลจริงของธุรกิจ การให้คำแนะนำขึ้นอยู่กับเอกสารและข้อเท็จจริงของแต่ละกรณี และไม่ใช่การรับประกันผลการตรวจหรือการพิจารณาของหน่วยงานรัฐ
โทร. 098-538-2514 เพื่อสอบถามการปรึกษาเบื้องต้นฟรี
กรมสรรพากร — รายงานประจำปี 2562 — รองรับข้อเท็จจริงเรื่องการนำข้อมูลภายในและภายนอกมาใช้กับ Big Data และ Data Analytics เพื่อวิเคราะห์ความเสี่ยงและจัดกลุ่มผู้ประกอบการ
กรมสรรพากร — การประชุม SGATAR ครั้งที่ 54 และหัวข้อ AI in Tax Administration — รองรับข้อเท็จจริงว่ากรมสรรพากรนำเสนอแนวทางประยุกต์ AI ในงานบริหารจัดเก็บภาษีของไทย
กรมพัฒนาธุรกิจการค้า — พระราชบัญญัติการบัญชี พ.ศ. 2543 — รองรับหน้าที่จัดทำบัญชีให้แสดงฐานะตามความเป็นจริง มีเอกสารประกอบครบ และเก็บรักษาเอกสาร
กรมสรรพากร — เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ทวิ — รองรับอำนาจประเมินค่าตอบแทนหรือดอกเบี้ยตามราคาตลาดเมื่อให้กู้โดยไม่มีค่าตอบแทนหรือต่ำกว่าตลาดโดยไม่มีเหตุอันสมควร
กรมสรรพากร — คำพิพากษาฎีกาที่ 5568/2548 เรื่องเงินกู้ยืม — ตัวอย่างการพิจารณาเงินให้กู้กรรมการ แหล่งเงิน ต้นทุนดอกเบี้ย และดอกเบี้ยตามราคาตลาด
กรมสรรพากร — บัญชีอัตราอากรแสตมป์ — รองรับอัตราอากรและผู้มีหน้าที่เสียอากรสำหรับตราสารโอนหุ้น
กรมสรรพากร — ข้อหารือ 0702/972 เรื่องการให้และขายหุ้น — แสดงให้เห็นว่าภาษีของผู้โอนหรือผู้รับโอนขึ้นอยู่กับรูปแบบธุรกรรมและข้อเท็จจริง ไม่ใช่เปอร์เซ็นต์การเปลี่ยนผู้ถือหุ้นเพียงอย่างเดียว
กรมสรรพากร — ประมวลรัษฎากร มาตรา 3 สัตตรส — รองรับหน้าที่รายงานธุรกรรมลักษณะเฉพาะและเกณฑ์จำนวนครั้ง/ยอดรวม
กรมสรรพากร — อิเล็กทรอนิกส์แพลตฟอร์มนำส่งบัญชีพิเศษ — รองรับคุณสมบัติแพลตฟอร์มที่เข้าเกณฑ์ ข้อมูลรายรับ และการใช้กับรอบบัญชีที่เริ่มตั้งแต่ 1 มกราคม 2567