บริการตรวจสอบงบการเงินประจำปี
"ยกระดับความน่าเชื่อถือทางการเงิน ด้วยการตรวจสอบงบการเงินประจำปีที่ถูกต้องและโปร่งใส"
T
Admin
21 สิงหาคม 2569
งบการเงินประจำปีไม่ได้เป็นเพียงเอกสารที่จัดทำเพื่อยื่นต่อหน่วยงานราชการ แต่เป็นข้อมูลสำคัญที่สะท้อนฐานะการเงิน ผลการดำเนินงาน กระแสเงินสด ตลอดจนความพร้อมในการเติบโตของกิจการ
หากข้อมูลบัญชีไม่ครบถ้วน บันทึกรายการไม่ถูกงวด หรือไม่มีหลักฐานรองรับอย่างเหมาะสม อาจส่งผลต่อรายงานของผู้สอบบัญชี การยื่นงบการเงิน การคำนวณภาษี และความน่าเชื่อถือของกิจการต่อธนาคาร คู่ค้า นักลงทุน และผู้ถือหุ้น
บริการตรวจสอบงบการเงินประจำปีของ Taxpoint ช่วยให้กิจการเตรียมข้อมูลอย่างเป็นระบบ ตรวจสอบประเด็นสำคัญก่อนถึงกำหนดเวลา และประสานงานระหว่างผู้บริหาร ฝ่ายบัญชี และผู้สอบบัญชีได้อย่างราบรื่น
การตรวจสอบงบการเงินประจำปีคืออะไร
การตรวจสอบงบการเงินประจำปี คือกระบวนการที่ผู้สอบบัญชีรวบรวมและประเมินหลักฐาน เพื่อแสดงความเห็นว่างบการเงินจัดทำขึ้นตามมาตรฐานการรายงานทางการเงินที่เกี่ยวข้อง และไม่มีการแสดงข้อมูลที่ขัดต่อข้อเท็จจริงอันเป็นสาระสำคัญหรือไม่
ผู้สอบบัญชีจะใช้วิจารณญาณทางวิชาชีพ ประเมินความเสี่ยง และเลือกทดสอบรายการตามความเหมาะสม การตรวจสอบจึงให้ความเชื่อมั่นในระดับสมเหตุสมผล ไม่ใช่การตรวจสอบทุกรายการทั้งหมด และไม่ใช่การรับประกันว่าจะตรวจพบการทุจริตหรือข้อผิดพลาดทุกกรณี
ฝ่ายบริหารยังคงเป็นผู้รับผิดชอบในการจัดทำงบการเงิน การเลือกใช้นโยบายบัญชี และการจัดให้มีระบบควบคุมภายในที่เหมาะสม ส่วนผู้สอบบัญชีมีหน้าที่ตรวจสอบหลักฐานและแสดงความเห็นอย่างเป็นอิสระ
กิจการใดต้องจัดให้มีการตรวจสอบงบการเงิน
ขอบเขตของผู้มีอำนาจตรวจสอบขึ้นอยู่กับประเภทและขนาดของกิจการ ได้แก่
บริษัทจำกัดและนิติบุคคลที่กฎหมายกำหนด โดยทั่วไปต้องให้งบการเงินได้รับการตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชีรับอนุญาต หรือ CPA
ห้างหุ้นส่วนจดทะเบียนขนาดเล็กที่มีทุนไม่เกิน 5 ล้านบาท สินทรัพย์รวมไม่เกิน 30 ล้านบาท และรายได้รวมไม่เกิน 30 ล้านบาท อาจเข้าเกณฑ์ยกเว้นการตรวจสอบโดย CPA และสามารถให้ผู้สอบบัญชีภาษีอากร หรือ TA ตรวจสอบและรับรองบัญชีได้ตามขอบเขตของกรมสรรพากร
หากห้างหุ้นส่วนดังกล่าวแจ้งเลิกกิจการ TA ไม่มีสิทธิตรวจสอบและรับรองงบการเงินรอบเลิก จึงต้องพิจารณาผู้สอบบัญชีที่มีคุณสมบัติเหมาะสมกับกรณี
กิจการที่มีกฎหมายเฉพาะ นักลงทุน สถาบันการเงิน หรือบริษัทแม่กำหนดเงื่อนไขเพิ่มเติม อาจต้องมีขอบเขตการตรวจสอบหรือรายงานเพิ่มเติม
ควรตรวจสอบสถานะและเงื่อนไขของกิจการก่อนแต่งตั้งผู้สอบบัญชี เพื่อป้องกันการแต่งตั้งผู้ตรวจสอบผิดประเภทและต้องดำเนินการใหม่ภายหลัง
กำหนดเวลาที่ผู้ประกอบการควรรู้
สำหรับห้างหุ้นส่วนจดทะเบียน ต้องนำส่งงบการเงินภายใน 5 เดือนนับจากวันปิดรอบบัญชี
บริษัทจำกัดต้องจัดประชุมสามัญผู้ถือหุ้นเพื่ออนุมัติงบการเงินภายใน 4 เดือนนับจากวันปิดรอบบัญชี และนำส่งงบการเงินต่อกรมพัฒนาธุรกิจการค้าภายใน 1 เดือนนับจากวันที่ได้รับอนุมัติจากที่ประชุม
โดยทั่วไปจะนำส่งผ่านระบบ DBD e-Filing อย่างไรก็ตาม กำหนดวันที่แท้จริงขึ้นอยู่กับวันปิดรอบบัญชี ประเภทกิจการ และประกาศหรือมาตรการของหน่วยงานในแต่ละปี จึงควรจัดทำแผนงานล่วงหน้าและตรวจสอบกำหนดล่าสุดก่อนยื่น
ผู้สอบบัญชีตรวจสอบเรื่องใดบ้าง
ขอบเขตการตรวจสอบจะพิจารณาจากลักษณะธุรกิจ ความเสี่ยง ความมีสาระสำคัญ และหลักฐานที่เกี่ยวข้อง โดยอาจครอบคลุมรายการสำคัญ เช่น
เงินสด เงินฝากธนาคาร และการกระทบยอดบัญชีธนาคาร
รายได้ ลูกหนี้การค้า การรับชำระเงิน และการตัดยอดรายได้ให้ถูกงวด
การซื้อสินค้า ค่าใช้จ่าย เจ้าหนี้การค้า และการจ่ายชำระ
สินค้าคงเหลือ ต้นทุนสินค้า การเคลื่อนไหวของสินค้า และผลการตรวจนับ
ที่ดิน อาคาร อุปกรณ์ ทะเบียนทรัพย์สิน และค่าเสื่อมราคา
เงินกู้ยืม ดอกเบี้ย ภาระผูกพัน และรายการกับบุคคลหรือกิจการที่เกี่ยวข้องกัน
เงินเดือน สวัสดิการ ภาษีหัก ณ ที่จ่าย และข้อมูลประกันสังคม
ภาษีมูลค่าเพิ่ม ภาษีเงินได้นิติบุคคล และบัญชีภาษีที่เกี่ยวข้อง
ประมาณการทางบัญชี การด้อยค่าของสินทรัพย์ และความสามารถในการดำเนินงานต่อเนื่อง
การแสดงรายการและการเปิดเผยข้อมูลในหมายเหตุประกอบงบการเงิน
ขั้นตอนการตรวจสอบงบการเงินประจำปี
1. ทำความเข้าใจกิจการและตกลงขอบเขตงาน
ผู้สอบบัญชีจะศึกษาประเภทธุรกิจ โครงสร้างรายได้ ระบบบัญชี รอบระยะเวลารายงาน และประเด็นสำคัญของกิจการ พร้อมพิจารณาความเป็นอิสระและจัดทำหนังสือตอบรับงาน
2. วางแผนและประเมินความเสี่ยง
วิเคราะห์รายการที่มีความเสี่ยงต่อการแสดงข้อมูลผิดพลาดอย่างมีสาระสำคัญ รวมถึงทำความเข้าใจขั้นตอนการทำงานและระบบควบคุมภายในที่เกี่ยวข้อง
3. ขอข้อมูลและเอกสารประกอบ
จัดทำรายการเอกสารที่ต้องใช้ หรือ PBC List ให้ฝ่ายบัญชีเตรียมข้อมูลอย่างเป็นระบบ เพื่อลดเวลาการติดตามเอกสารซ้ำและลดความล่าช้า
4. ทดสอบรายการและรวบรวมหลักฐาน
ตรวจเอกสารประกอบ ทดสอบตัวอย่างรายการ กระทบยอดบัญชี ตรวจสอบการตัดยอด และอาจขอหนังสือยืนยันยอดจากธนาคาร ลูกหนี้ เจ้าหนี้ หรือบุคคลภายนอก
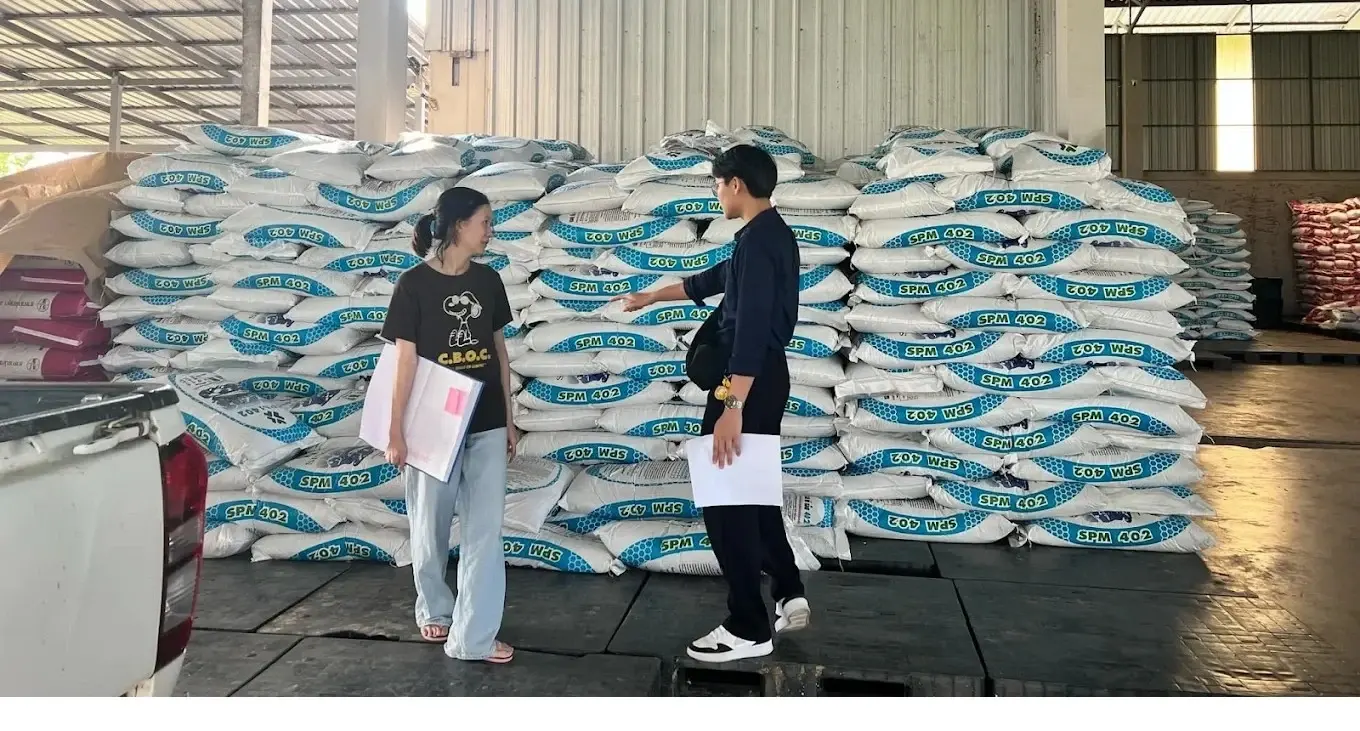
5. สังเกตการณ์ตรวจนับสินค้าคงเหลือ
สำหรับกิจการที่มีสินค้าคงเหลือเป็นรายการสำคัญ ผู้สอบบัญชีอาจเข้าร่วมสังเกตการณ์ตรวจนับ ประเมินวิธีการควบคุมสินค้า และทดสอบจำนวนสินค้าบางรายการตามความเหมาะสม
6. สื่อสารประเด็นและรายการปรับปรุง
เมื่อพบข้อมูลที่ไม่สอดคล้อง เอกสารไม่ครบ หรือรายการที่ควรปรับปรุง ผู้สอบบัญชีจะหารือกับผู้บริหารและฝ่ายบัญชี เพื่อให้กิจการพิจารณาแก้ไขก่อนออกงบการเงินฉบับสมบูรณ์
7. สรุปผลและออกรายงานผู้สอบบัญชี
หลังได้รับหลักฐานเพียงพอและเหมาะสม ผู้สอบบัญชีจะประเมินงบการเงินโดยรวมและออกรายงานตามข้อเท็จจริงและมาตรฐานวิชาชีพ
รายงานของผู้สอบบัญชีมีผลอย่างไร
รายงานผู้สอบบัญชีไม่ได้มีเพียงผลว่า “ผ่าน” หรือ “ไม่ผ่าน” แต่เป็นการแสดงความเห็นตามหลักฐานและสถานการณ์ของกิจการ โดยอาจเป็น
ความเห็นแบบไม่มีเงื่อนไข เมื่องบการเงินแสดงข้อมูลโดยถูกต้องตามที่ควรในสาระสำคัญ
ความเห็นแบบมีเงื่อนไข เมื่อมีประเด็นที่มีสาระสำคัญ แต่ไม่แผ่กระจายต่องบการเงินโดยรวม
ความเห็นว่างบการเงินไม่ถูกต้อง เมื่อผลกระทบมีสาระสำคัญและแผ่กระจาย
การไม่แสดงความเห็น เมื่อผู้สอบบัญชีไม่สามารถได้มาซึ่งหลักฐานที่เพียงพอ และผลกระทบที่อาจเกิดขึ้นมีสาระสำคัญและแผ่กระจาย
การส่งเอกสารให้ครบและเริ่มงานล่วงหน้าช่วยให้กิจการมีเวลาชี้แจง ตรวจสอบ และแก้ไขประเด็นต่าง ๆ ก่อนถึงกำหนดนำส่งงบการเงิน
เอกสารที่ควรเตรียมสำหรับการตรวจสอบ
รายการเอกสารจริงอาจแตกต่างกันตามประเภทและความซับซ้อนของกิจการ โดยทั่วไปควรเตรียม:
งบทดลอง บัญชีแยกประเภท และร่างงบการเงิน
สมุดรายวันและรายละเอียดประกอบยอดบัญชี
รายการเดินบัญชีธนาคารและงบกระทบยอดธนาคาร
รายละเอียดลูกหนี้ เจ้าหนี้ รายได้ และค่าใช้จ่ายค้างรับหรือค้างจ่าย
ใบกำกับภาษี ใบเสร็จรับเงิน สัญญา และเอกสารการรับ–จ่ายเงิน
รายงานสินค้าคงเหลือและเอกสารตรวจนับสินค้า
ทะเบียนทรัพย์สินและตารางคำนวณค่าเสื่อมราคา
แบบภาษีรายเดือน แบบภาษีเงินได้นิติบุคคล และข้อมูลประกันสังคม
หนังสือรับรองบริษัท รายชื่อผู้ถือหุ้น รายงานการประชุม และสัญญาสำคัญ
งบการเงินและรายงานผู้สอบบัญชีของปีก่อน
เอกสารประกอบรายการกับกรรมการ ผู้ถือหุ้น และกิจการที่เกี่ยวข้องกัน
ประโยชน์ที่ธุรกิจได้รับ
การตรวจสอบที่มีคุณภาพช่วยให้กิจการ:
ปฏิบัติตามหน้าที่ทางกฎหมายและเตรียมยื่นงบการเงินได้อย่างเป็นระบบ
เพิ่มความน่าเชื่อถือของข้อมูลต่อผู้ถือหุ้น ธนาคาร นักลงทุน และคู่ค้า
พบความผิดปกติหรือความไม่สอดคล้องของเอกสารและบัญชีได้เร็วขึ้น
พัฒนาระบบควบคุมภายในและขั้นตอนการจัดเก็บเอกสาร
ใช้ข้อมูลทางการเงินประกอบการวางแผนและตัดสินใจได้ดีขึ้น
ลดปัญหางานเร่งด่วนและเอกสารไม่ครบเมื่อใกล้ถึงกำหนด
เตรียมความพร้อมสำหรับการขอสินเชื่อ การรับนักลงทุน หรือการขยายกิจการ
อย่างไรก็ตาม ข้อเสนอแนะจากการตรวจสอบไม่ใช่การรับประกันว่าจะไม่มีความเสี่ยง และไม่ควรใช้รายงานผู้สอบบัญชีแทนการบริหารระบบบัญชีและการควบคุมภายในของกิจการ
ขอบเขตบริการของ Taxpoint
ประเมินประเภทกิจการและแนะนำผู้สอบบัญชีที่เหมาะสมกับขอบเขตกฎหมาย
วางแผนการตรวจสอบตามลักษณะธุรกิจและระดับความเสี่ยง
ตรวจสอบงบการเงินประจำปีโดย CPA หรือ TA ภายในขอบเขตที่แต่ละวิชาชีพมีอำนาจ
ประสานงานกับผู้บริหารและฝ่ายบัญชีตลอดกระบวนการ
สื่อสารประเด็นที่พบและรายการปรับปรุงที่ควรพิจารณา
จัดทำรายงานผู้สอบบัญชีตามมาตรฐานและข้อเท็จจริงที่ตรวจพบ
ให้ข้อเสนอแนะเกี่ยวกับเอกสารและระบบควบคุมภายในจากประเด็นที่พบระหว่างงาน
บริการนำส่งงบการเงินผ่าน DBD e-Filing การยื่นแบบภาษี และบริการอื่นนอกเหนือจากงานตรวจสอบ ควรกำหนดไว้ในขอบเขตงานและใบเสนอราคาให้ชัดเจนก่อนเริ่มงาน
เริ่มเตรียมงบก่อนถึงกำหนด ลดความเร่งรีบและความเสี่ยง
อย่ารอให้ใกล้วันยื่นงบจึงเริ่มรวบรวมเอกสาร การเตรียมข้อมูลล่วงหน้าช่วยให้มีเวลาตรวจสอบรายการที่ผิดปกติ ขอเอกสารยืนยัน และแก้ไขข้อมูลอย่างเหมาะสม
Taxpoint พร้อมประเมินขอบเขตงาน แนะนำรายการเอกสาร และวางแผนการตรวจสอบงบการเงินประจำปีให้เหมาะกับประเภทธุรกิจของคุณ
ปรึกษาเบื้องต้นฟรีก่อนตัดสินใจ เพื่อให้งบการเงินของธุรกิจมีความน่าเชื่อถือ ถูกต้องตามมาตรฐาน และพร้อมใช้งานภายในกำหนดเวลา