บริการตรวจสอบสุขภาพกิจการและจัดทำงบการเงินภายใน
"ธุรกิจเติบโตอย่างยั่งยืน ด้วยบริการตรวจสอบงบการเงินอย่างมีคุณภาพ"
T
Admin
21 สิงหาคม 2569
ธุรกิจมียอดขายเพิ่มขึ้น แต่ทำไมเงินสดกลับไม่เพิ่มตาม? กิจการมีกำไร แต่ยังขาดสภาพคล่องหรือหมุนเงินไม่ทัน? ลูกหนี้เพิ่มขึ้น สินค้าคงเหลือค้างนาน หรือค่าใช้จ่ายบางส่วนสูงขึ้นโดยไม่ทราบสาเหตุ?
ปัญหาเหล่านี้อาจไม่ปรากฏชัดจากยอดเงินในบัญชีธนาคารหรือรายงานบัญชีเพียงชุดเดียว การตัดสินใจทางธุรกิจจึงควรอาศัยข้อมูลที่ได้รับการจัดระเบียบ วิเคราะห์ และอธิบายในมุมที่ผู้บริหารนำไปใช้ได้จริง
บริการตรวจสอบสุขภาพกิจการและจัดทำงบการเงินภายในของ TaxPoint ช่วยรวบรวมข้อมูลบัญชี การเงิน และข้อมูลการดำเนินงานที่เกี่ยวข้อง เพื่อให้เจ้าของกิจการมองเห็นจุดแข็ง จุดที่ควรเฝ้าระวัง และประเด็นที่ควรได้รับการแก้ไขอย่างเป็นระบบ
การตรวจสอบสุขภาพกิจการคืออะไร?
การตรวจสอบสุขภาพกิจการ หรือ Business Health Check คือการนำข้อมูลบัญชี การเงิน และกระบวนการทำงานที่เกี่ยวข้องมาวิเคราะห์ เพื่อประเมินภาพรวมของกิจการในประเด็นสำคัญ เช่น
ความสามารถในการทำกำไรและคุณภาพของรายได้
สภาพคล่องและความเพียงพอของเงินทุนหมุนเวียน
ระยะเวลาการเก็บหนี้และการชำระเจ้าหนี้
การบริหารสินค้าคงเหลือและต้นทุน
โครงสร้างค่าใช้จ่ายและจุดคุ้มทุน
ภาระหนี้สินและความสามารถในการชำระหนี้
ความครบถ้วนของเอกสารและข้อมูลทางบัญชี
จุดเสี่ยงในขั้นตอนการทำงานและระบบควบคุมภายใน
ขอบเขตการตรวจสอบจะกำหนดตามลักษณะธุรกิจ เป้าหมายของผู้บริหาร และข้อมูลที่กิจการสามารถจัดเตรียมได้ จึงไม่จำเป็นต้องใช้รูปแบบเดียวกันกับทุกองค์กร
บริการนี้เป็นการวิเคราะห์เพื่อการบริหาร ไม่ใช่การตรวจสอบหรือสอบทานงบการเงิน และไม่ใช่การให้ความเชื่อมั่นโดยผู้สอบบัญชี เว้นแต่จะมีการตกลงว่าจ้างบริการดังกล่าวแยกต่างหาก
งบการเงินภายในช่วยผู้บริหารได้อย่างไร?
งบการเงินภายใน หรือ Management Accounts เป็นรายงานที่จัดทำขึ้นเพื่อให้ผู้บริหารติดตามผลประกอบการและตัดสินใจได้รวดเร็วกว่าการรอปิดงบการเงินประจำปี
รายงานอาจจัดทำเป็นรายเดือน รายไตรมาส หรือตามรอบเวลาที่ตกลงกัน โดยปรับรายละเอียดให้เหมาะกับรูปแบบธุรกิจ เช่น แยกตามสาขา แผนก โครงการ ช่องทางขาย หรือกลุ่มสินค้า
งบการเงินภายในช่วยตอบคำถามสำคัญได้ว่า ธุรกิจกำไรจากส่วนใด ค่าใช้จ่ายใดเพิ่มขึ้น เงินสดติดอยู่ตรงไหน ลูกหนี้รายใดเกินกำหนด และกิจการมีเงินทุนเพียงพอสำหรับแผนงานในช่วงถัดไปหรือไม่
อย่างไรก็ตาม งบการเงินภายในเป็นรายงานเพื่อการบริหาร ไม่สามารถใช้แทนงบการเงินประจำปีที่ต้องจัดทำ ตรวจสอบหรือรับรอง และนำส่งต่อหน่วยงานราชการตามกฎหมายได้
เราตรวจสอบและวิเคราะห์เรื่องใดบ้าง?
1. รายได้ กำไรขั้นต้น และคุณภาพของกำไร
วิเคราะห์แนวโน้มรายได้ ต้นทุนขาย กำไรขั้นต้น และอัตรากำไร เพื่อดูว่าการเติบโตของยอดขายสร้างกำไรให้กิจการจริงหรือไม่
หากมีข้อมูลเพียงพอ สามารถวิเคราะห์แยกตามสินค้า บริการ สาขา โครงการ ลูกค้า หรือช่องทางขาย เพื่อค้นหาส่วนที่สร้างผลตอบแทนและส่วนที่ควรปรับปรุง
2. ค่าใช้จ่ายและจุดคุ้มทุน
ทบทวนโครงสร้างต้นทุนคงที่ ต้นทุนผันแปร และค่าใช้จ่ายที่เพิ่มขึ้นผิดปกติ เพื่อให้ผู้บริหารทราบระดับยอดขายที่ควรทำให้ได้และวางแผนควบคุมค่าใช้จ่ายอย่างเหมาะสม
3. กระแสเงินสดและสภาพคล่อง
กำไรทางบัญชีไม่ได้หมายความว่ากิจการจะมีเงินสดเพียงพอเสมอไป เราจึงช่วยวิเคราะห์เงินรับ เงินจ่าย ภาระระยะสั้น และความต้องการเงินทุนหมุนเวียน เพื่อค้นหาช่วงเวลาที่อาจเกิดช่องว่างด้านสภาพคล่อง
4. ลูกหนี้และเจ้าหนี้การค้า
ตรวจสอบยอดคงค้าง อายุลูกหนี้ ระยะเวลาเก็บเงิน และกำหนดชำระเจ้าหนี้ เพื่อช่วยลดปัญหาหนี้ค้างนานและบริหารรอบเงินสดของกิจการให้มีประสิทธิภาพขึ้น
5. สินค้าคงเหลือและต้นทุนสินค้า
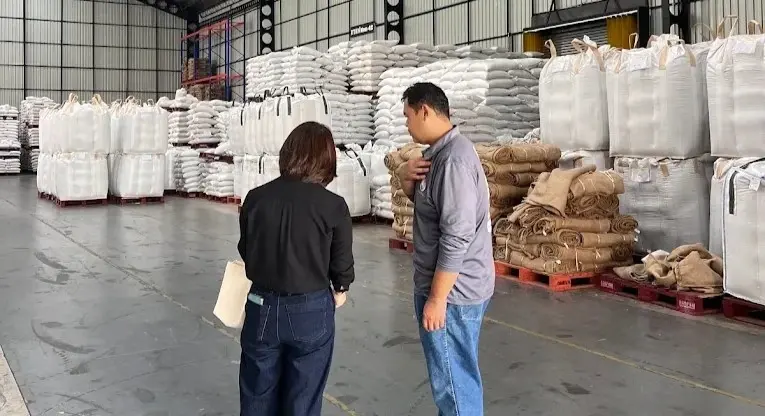
วิเคราะห์สินค้าหมุนเร็ว สินค้าค้างนาน สินค้าขาดสต็อก และความสอดคล้องระหว่างข้อมูลในระบบกับกระบวนการทำงานจริง
สำหรับกิจการที่มีคลังสินค้า การผลิต หรือสินค้าหลายประเภท อาจพิจารณาลงพื้นที่เพื่อตรวจสอบขั้นตอนรับสินค้า จัดเก็บ เบิกจ่าย และบันทึกข้อมูลตามขอบเขตที่ตกลงร่วมกัน
6. หนี้สิน ทรัพย์สิน และภาระผูกพัน
ทบทวนเงินกู้ ภาระผ่อนชำระ ทรัพย์สินถาวร และรายการระหว่างกิจการกับกรรมการหรือบุคคลที่เกี่ยวข้อง เพื่อให้ข้อมูลในบัญชีสะท้อนสถานะของกิจการได้เหมาะสมยิ่งขึ้น
7. เอกสารบัญชีและความพร้อมด้านภาษี
ตรวจสอบความครบถ้วนและความเชื่อมโยงของเอกสารรายได้ ค่าใช้จ่าย ใบกำกับภาษี หนังสือรับรองหัก ณ ที่จ่าย และหลักฐานการรับชำระเงิน
ข้อมูลที่เป็นระบบช่วยให้กิจการเตรียมการด้านภาษีได้ทันเวลาและใช้สิทธิประโยชน์ตามกฎหมายได้เหมาะสมขึ้น แต่ผลทางภาษีจะขึ้นอยู่กับข้อเท็จจริงและเงื่อนไขของแต่ละกิจการ
8. ขั้นตอนการทำงานและการควบคุมภายใน
ประเมินจุดเสี่ยงในวงจรขาย ซื้อ รับเงิน จ่ายเงิน สินค้าคงเหลือ และการอนุมัติรายการ เพื่อเสนอแนวทางแบ่งหน้าที่ จัดเก็บหลักฐาน และตรวจสอบรายการให้ชัดเจนขึ้น
รายงานที่กิจการอาจได้รับ
รูปแบบรายงานจะขึ้นอยู่กับขอบเขตงาน ระบบบัญชี และความพร้อมของข้อมูล โดยอาจประกอบด้วย
งบกำไรขาดทุนภายใน
งบแสดงฐานะการเงินภายใน
สรุปกระแสเงินสดและประมาณการกระแสเงินสด
รายงานอายุลูกหนี้และเจ้าหนี้
รายงานสินค้าคงเหลือและการหมุนเวียนสินค้า
วิเคราะห์กำไรตามสินค้า สาขา โครงการ หรือช่องทางขาย
เปรียบเทียบผลจริงกับงบประมาณ
ตัวชี้วัดสำคัญหรือ Management Dashboard
สรุปประเด็นที่พบ ระดับความสำคัญ และแผนปรับปรุงเบื้องต้น
รายงานจะจัดทำจากข้อมูลและเอกสารที่ได้รับจากกิจการ ความละเอียดและความน่าเชื่อถือของผลวิเคราะห์จึงขึ้นอยู่กับคุณภาพและความครบถ้วนของข้อมูลด้วย
ขั้นตอนการให้บริการ
ขั้นตอนที่ 1: ทำความเข้าใจธุรกิจและเป้าหมาย
พูดคุยเกี่ยวกับรูปแบบธุรกิจ ปัญหาที่กำลังเผชิญ ระบบงานปัจจุบัน และข้อมูลที่ผู้บริหารต้องการใช้ในการตัดสินใจ
ขั้นตอนที่ 2: กำหนดขอบเขตและรอบรายงาน
กำหนดหน่วยงาน รายการบัญชี ช่วงเวลาที่จะวิเคราะห์ รูปแบบรายงาน ความถี่ และวิธีการทำงานแบบออนไลน์ ลงพื้นที่ หรือผสมผสาน
ขั้นตอนที่ 3: รวบรวมและตรวจสอบข้อมูล
รวบรวมข้อมูลจากระบบบัญชี เอกสารประกอบ รายการธนาคาร และรายงานจากฝ่ายที่เกี่ยวข้อง พร้อมตรวจสอบความสอดคล้องเบื้องต้น
ขั้นตอนที่ 4: ปรับปรุงและกระทบยอดข้อมูล
จัดหมวดหมู่รายการ ตรวจสอบยอดยกมา กระทบยอดบัญชีที่สำคัญ และระบุข้อมูลที่ยังขาดหรือควรได้รับการแก้ไข
ขั้นตอนที่ 5: วิเคราะห์และจัดทำรายงาน
จัดทำงบการเงินภายใน รายงานประกอบ และตัวชี้วัดตามขอบเขตที่ตกลง พร้อมวิเคราะห์สาเหตุของความเปลี่ยนแปลงที่สำคัญ
ขั้นตอนที่ 6: นำเสนอผลและวางแผนปรับปรุง
อธิบายรายงานให้ผู้บริหารเข้าใจ พร้อมจัดลำดับประเด็นเร่งด่วนและเสนอแนวทางดำเนินการที่สามารถติดตามผลได้
ขั้นตอนที่ 7: ติดตามผลอย่างต่อเนื่อง
หากเลือกบริการรายเดือนหรือรายไตรมาส เราจะติดตามตัวเลขและประเด็นสำคัญอย่างต่อเนื่อง เพื่อให้รายงานพัฒนาไปพร้อมกับธุรกิจ
เอกสารและข้อมูลที่ควรเตรียม
เอกสารที่ใช้จะแตกต่างกันตามขอบเขตงาน โดยทั่วไปอาจประกอบด้วย
งบทดลองและบัญชีแยกประเภท
รายการเดินบัญชีธนาคาร
รายงานขาย ซื้อ รับเงิน และจ่ายเงิน
รายละเอียดลูกหนี้และเจ้าหนี้
รายงานสินค้าคงเหลือ
ทะเบียนทรัพย์สิน
ข้อมูลเงินเดือนและค่าแรง
แบบภาษีและรายงานภาษีที่เกี่ยวข้อง
สัญญากู้ยืม สัญญาเช่า และสัญญาสำคัญ
งบประมาณหรือเป้าหมายของฝ่ายบริหาร
TaxPoint สามารถแจ้งรายการข้อมูลที่จำเป็นหลังจากประเมินลักษณะธุรกิจและเป้าหมายของกิจการแล้ว
บริการนี้เหมาะกับใคร?
เจ้าของธุรกิจ SME ที่ต้องการเห็นผลประกอบการระหว่างปี
กิจการที่เติบโตเร็วและมีรายการทางบัญชีเพิ่มขึ้น
ธุรกิจที่มีกำไรแต่ประสบปัญหาเงินสดหมุนเวียน
กิจการที่มีลูกหนี้หรือสินค้าคงเหลือจำนวนมาก
ธุรกิจที่ยังไม่มีผู้จัดการฝ่ายบัญชีหรือการเงินประจำ
ผู้บริหารที่ต้องการข้อมูลแยกตามสาขา โครงการ หรือสินค้า
กิจการที่ต้องการเตรียมระบบก่อนขอสินเชื่อ รับนักลงทุน หรือขยายธุรกิจ
องค์กรที่ต้องการยกระดับเอกสารและระบบควบคุมภายใน
รูปแบบการทำงานที่ยืดหยุ่น
TaxPoint สามารถให้บริการแบบออนไลน์ แบบลงพื้นที่ หรือแบบผสมผสานตามความเหมาะสม การส่งทีมงานไปปฏิบัติงานที่สถานประกอบการจะขึ้นอยู่กับพื้นที่ ความถี่ ลักษณะข้อมูล และขอบเขตที่ตกลงกัน
บริการในลักษณะ Outsourced Accounting and Finance Support อาจช่วยลดภาระในการจัดหาบุคลากรระดับหัวหน้างานเต็มเวลาได้ แต่ต้นทุนและความเหมาะสมต้องพิจารณาจากขนาดธุรกิจ ปริมาณงาน และระบบที่ใช้อยู่จริง
ข้อควรทราบก่อนใช้บริการ
บริการตรวจสุขภาพกิจการไม่ใช่การตรวจสอบบัญชี การสอบทานงบการเงิน การตรวจสอบสถานะกิจการเพื่อซื้อขาย หรือการประเมินมูลค่าธุรกิจ
งบการเงินภายในไม่สามารถใช้แทนงบการเงินประจำปี การตรวจสอบโดยผู้สอบบัญชี การยื่นงบผ่าน DBD e-Filing หรือการยื่นแบบภาษี
รายงานและข้อเสนอแนะขึ้นอยู่กับข้อมูล เอกสาร และคำชี้แจงที่กิจการจัดเตรียม
การวิเคราะห์ไม่ถือเป็นการรับประกันผลกำไร สภาพคล่อง การได้รับสินเชื่อ หรือจำนวนภาษีที่ประหยัดได้
งานด้านบัญชี ภาษี ตรวจสอบบัญชี หรือที่ปรึกษาเฉพาะเรื่องนอกขอบเขต จะต้องตกลงรายละเอียดเพิ่มเติม
เปลี่ยนข้อมูลบัญชีให้เป็นเครื่องมือขับเคลื่อนธุรกิจ
ข้อมูลที่ดีไม่ควรมีไว้เพียงเพื่อยื่นภาษีหรือปิดงบปลายปี แต่ควรช่วยให้ผู้บริหารรู้ว่าธุรกิจกำลังอยู่ตรงไหน มีความเสี่ยงเรื่องใด และควรตัดสินใจอย่างไรต่อไป
ให้ TaxPoint เป็นพาร์ทเนอร์ด้านบัญชีและการเงินของคุณ เราพร้อมช่วยจัดระบบข้อมูล จัดทำงบการเงินภายใน และนำเสนอข้อมูลที่ซับซ้อนให้เข้าใจและนำไปใช้ได้ง่ายขึ้น
ติดต่อ TaxPoint เพื่อรับคำปรึกษาเบื้องต้นฟรี และร่วมกันกำหนดขอบเขตการตรวจสุขภาพกิจการที่เหมาะกับธุรกิจของคุณ